Pour obtenir rapidement un crédit à la consommation, certaines banques proposent une réponse immédiate, mais cela ne signifie pas que l’argent arrive aussitôt sur votre compte. Au 3 novembre 2026, un prêt personnel classique ne peut généralement pas être versé pendant les sept premiers jours suivant l’acceptation du contrat. Cette règle change le 20 novembre 2026.
BoursoBank, SG (Société Générale), Cofidis et les partenaires proposant des prêts personnels via FLOA présentent différentes possibilités de financement rapide, avec des parcours et des conditions de versement distincts. Le bon choix dépend surtout du montant nécessaire, de votre éligibilité et de la date réelle à laquelle les fonds pourront être utilisés.
Quel délai entre la demande de crédit et le versement ?
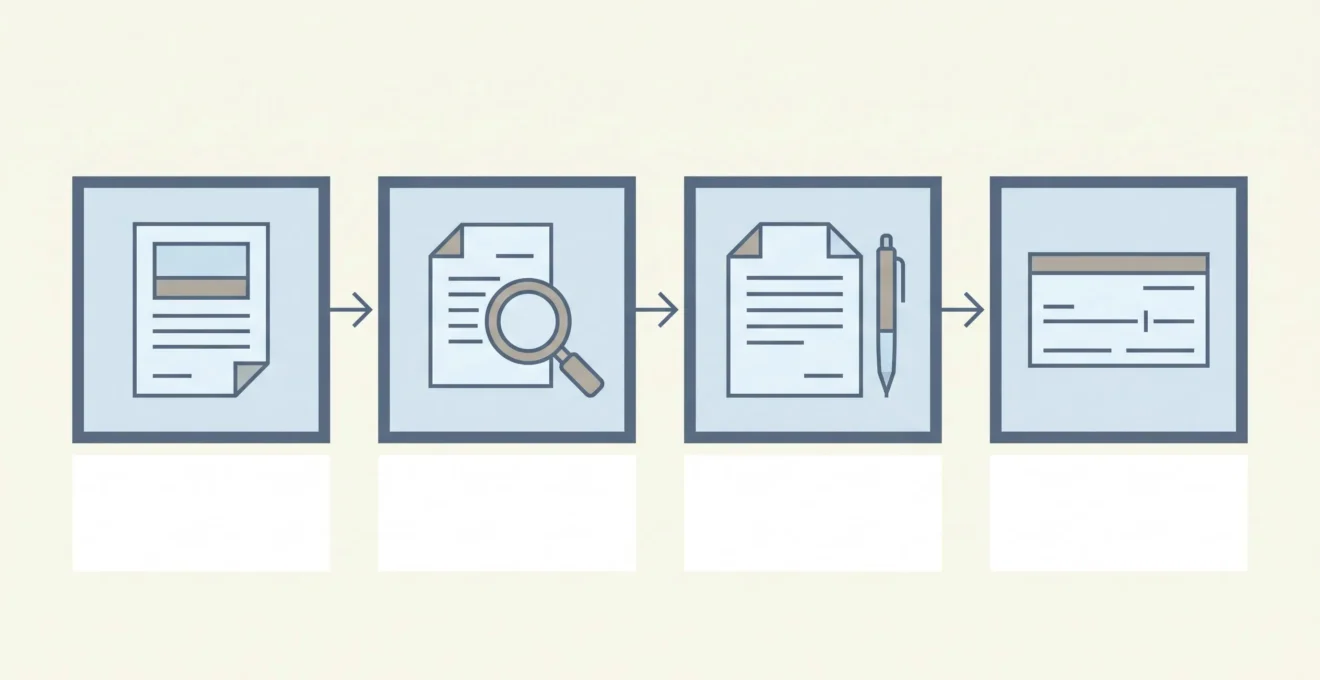
Le délai d’obtention d’un crédit conso comprend plusieurs étapes. Pour savoir quand vous recevrez réellement l’argent, il faut distinguer la rapidité du traitement bancaire de celle du versement.
- La simulation : vous renseignez le montant souhaité, la durée de remboursement et votre situation. Le résultat donne une première indication, sans constituer une acceptation.
- L’étude de la demande : l’établissement examine vos revenus, vos charges et votre capacité à rembourser. Une réponse de principe favorable ne garantit pas l’accord définitif.
- L’acceptation et la signature : après validation, vous acceptez les conditions du prêt. Cette étape déclenche les délais contractuels et réglementaires applicables.
- Le versement : le prêteur met les fonds à disposition selon les modalités prévues. L’argent devient utilisable lorsqu’il est effectivement crédité sur votre compte.
Pour estimer le délai total, partez de la date de votre demande et identifiez successivement le temps nécessaire à l’accord définitif, celui qui sépare cet accord de la signature, puis la première date de versement autorisée par le contrat et la réglementation. Ajoutez, s’il existe, le temps de traitement du virement jusqu’au crédit effectif de votre compte. Attention : certains délais annoncés peuvent se chevaucher et ne doivent pas être additionnés deux fois. Toutes ces durées ne sont pas nécessairement connues au moment de la simulation. Par exemple, BoursoBank annonce une décision définitive immédiate pour certaines demandes éligibles à son parcours Flash, tandis qu’un dossier nécessitant un examen complémentaire prend davantage de temps. Cette rapidité de décision ne préjuge pas de la date de réception des fonds. Chez SG, le crédit à la consommation Expresso illustre également cette distinction : une réponse de principe immédiate est annoncée pour une demande jusqu’à 35 000 euros, mais elle ne constitue pas un accord définitif. La banque indique un versement des fonds après quatorze jours à compter de l’acceptation de l’offre, délai pouvant être ramené à huit jours sur demande lors de la mise en place du crédit.
Pourquoi les fonds ne sont-ils pas toujours disponibles immédiatement ?
En France, la réglementation encadre la mise à disposition de l’argent emprunté. Il est particulièrement important de distinguer les règles applicables au début de novembre 2026 de celles qui entreront en vigueur le 20 novembre.
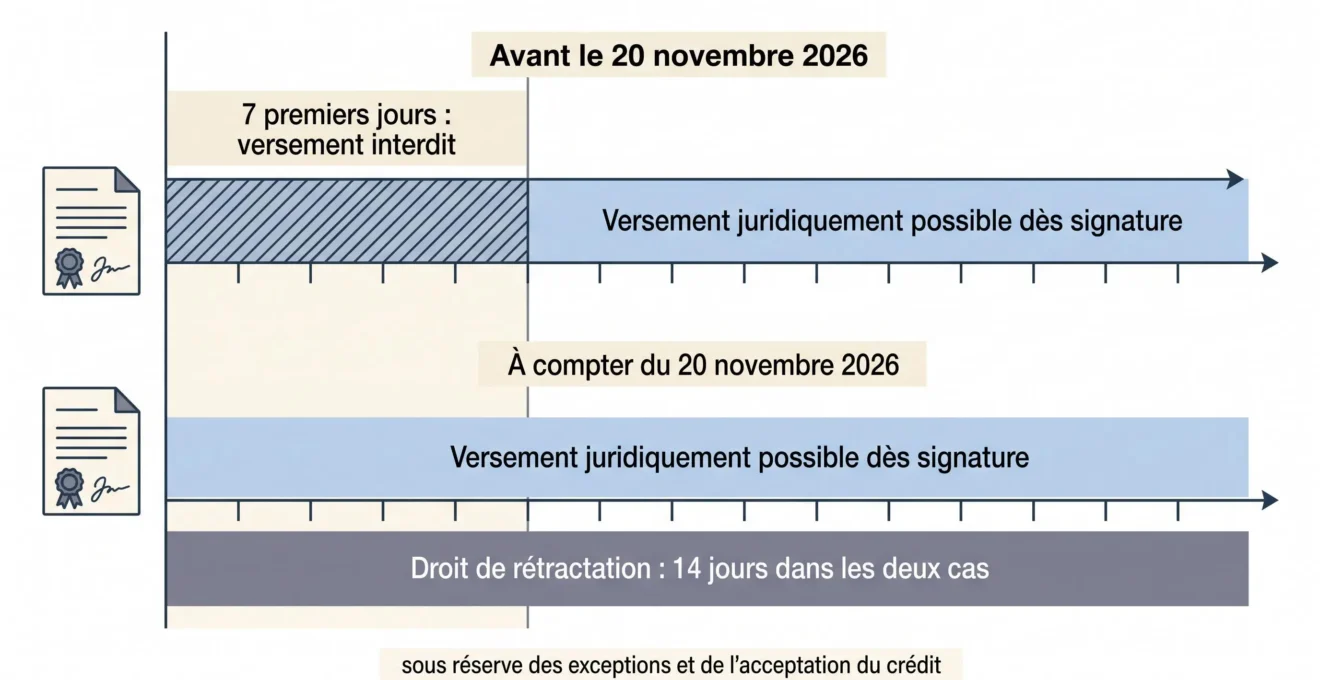
Avant le 20 novembre 2026 : pour un contrat de crédit à la consommation soumis à l’article L312-25 du Code de la consommation, aucun versement des fonds n’est autorisé pendant les sept premiers jours suivant l’acceptation. Un versement peut donc intervenir dès le huitième jour lorsque les conditions du prêt le permettent. Certains établissements prévoient toutefois une disponibilité plus tardive, notamment à partir du quinzième jour si aucune option de versement anticipé n’a été retenue.
À compter du 20 novembre 2026 : pour les offres de contrat émises à partir de cette date, l’interdiction générale de verser les fonds pendant les sept premiers jours sera supprimée, sauf notamment en matière de regroupement de crédits. Les offres émises avant cette date restent soumises au régime antérieur, même si leur traitement se poursuit après le 20 novembre. Le prêteur pourra juridiquement procéder au versement immédiatement après la signature, sous réserve des exceptions applicables, notamment en matière de regroupement de crédits. Cela ne l’obligera pas à accepter le dossier ni à effectuer systématiquement un virement instantané.
Cette évolution ne supprime pas le droit de rétractation de quatorze jours calendaires. Ce délai permet de renoncer au contrat dans les conditions prévues par la réglementation ; il ne doit pas être confondu avec le délai minimal précédant le versement.
Ces distinctions sont présentées dans les règles du crédit à la consommation publiées par le ministère de l’Économie.
Quelles banques et quels organismes proposent un crédit à la consommation rapide ?
Plusieurs établissements permettent de demander un crédit en ligne et annoncent des délais de traitement raccourcis. Cependant, leurs promesses ne portent pas toujours sur la même étape : certains communiquent sur la réponse initiale, d’autres sur le versement après acceptation.
Voici quatre exemples de parcours permettant de comparer les réponses et les délais de versement annoncés avant la réforme du 20 novembre 2026. Les délais indiqués restent soumis à l’éligibilité, à l’acceptation du dossier et aux conditions contractuelles.
| Établissement ou canal | Réponse annoncée | Versement annoncé | Condition déterminante |
|---|---|---|---|
| BoursoBank | Décision définitive immédiate avec le parcours Flash éligible. | Fonds disponibles sous huit jours sur demande expresse. | Compte détenu depuis au moins trois mois et critères du parcours remplis. |
| Cofidis | Réponse de principe immédiate. | Cofidis annonce un virement sous 48 heures, mais indique aussi une mise à disposition à partir du huitième jour minimum sur demande expresse. Le point de départ exact des 48 heures doit être confirmé pour l’offre concernée. | Accord définitif et conditions de déblocage satisfaites. |
| FLOA et partenaires | Instruction et acceptation selon le partenaire prêteur. | À partir du quinzième jour, ou du huitième avec option anticipée. | Option choisie avant signature et accord du partenaire. |
| SG — crédit Expresso | Réponse de principe immédiate jusqu’à 35 000 euros. | Quatorze jours après acceptation de l’offre ; délai pouvant être ramené à huit jours sur demande. | Acceptation du dossier par le prêteur Franfinance ; pour la signature électronique, détention d’un contrat Banque à Distance et déclaration d’un numéro de téléphone sécurité. |
Comment choisir le parcours le plus adapté à son besoin ? Si vous êtes déjà client BoursoBank et éligible au parcours Flash, la décision peut être particulièrement rapide. SG propose, avec Expresso, une souscription en ligne sous conditions ou une démarche avec un conseiller : un exemple de parcours associant services numériques et accompagnement, sans que cela garantisse un versement plus rapide. Cofidis est également à examiner pour sa réponse de principe immédiate, tandis que les prêts proposés via FLOA comportent une option de versement anticipé. Dans ce dernier cas, le prêteur final peut être un partenaire et non FLOA directement.
Ces différences ne suffisent toutefois pas à établir un classement de la banque la plus rapide. Pour comparer utilement les offres, il faut retenir une date de réception effective pour un même montant et un même profil, car les annonces ne mesurent pas le même événement. Pour départager des offres, demandez plutôt la première date de réception des fonds réellement applicable à votre dossier, en tenant compte de la date de signature et des éventuelles pièces à fournir.
Les annonces présentées reflètent les modalités communiquées avant la réforme du 20 novembre 2026. Les établissements pourront adapter leurs conditions de versement après son entrée en vigueur.
Peut-on obtenir une petite somme plus rapidement ?
Lorsqu’une dépense imprévue porte sur quelques centaines d’euros, un financement de faible montant peut présenter des modalités différentes de celles d’un prêt personnel classique. Il faut néanmoins vérifier son accessibilité et sa durée de remboursement.
BoursoBank propose notamment CLI€Clic, un financement de 200 à 3 000 euros remboursable sur trois mois. Selon le parcours choisi, l’établissement présente une possibilité de versement immédiat ou sous 24 heures.
Cette solution suppose notamment de détenir un compte BoursoBank depuis au moins six mois, d’avoir sa résidence postale et fiscale en France et de satisfaire aux conditions d’activité bancaire : un solde moyen d’au moins 250 euros par jour sur les trois derniers mois et au moins un paiement par carte BoursoBank durant cette période. Aucun CLI€Clic ne doit déjà être en cours. Ces critères s’ajoutent à l’examen de solvabilité et ne garantissent pas l’acceptation.
Une disponibilité rapide ne rend pas nécessairement le produit plus adapté : le remboursement sur trois mois concentre l’effort sur des échéances rapprochées. Vérifiez que chacune peut être payée avec le budget restant après vos charges habituelles. Si l’imprévu concerne une somme plus importante ou nécessite des échéances étalées, il faut comparer les caractéristiques du prêt personnel plutôt que retenir uniquement la date de réception de l’argent.
Comment éviter de retarder sa demande de crédit ?
La préparation du dossier ne garantit jamais l’obtention du crédit, mais elle peut limiter les échanges supplémentaires qui ralentissent son traitement.
- Préparer les justificatifs : vérifier que les documents d’identité, de domicile et de revenus demandés sont disponibles et exploitables. Pour les demandes dépassant 3 000 euros, ces catégories de justificatifs sont notamment prévues par le régime décrit par Service-Public.fr au 3 novembre 2026.
- Déclarer correctement sa situation : indiquer les revenus, charges et emprunts existants nécessaires à l’évaluation de sa capacité de remboursement.
- Suivre la demande : surveiller les messages de l’établissement et transmettre rapidement les éventuels documents complémentaires, sans multiplier inutilement les dossiers incomplets.
L’établissement doit examiner la solvabilité avant d’accorder le prêt. Même avec un dossier préparé, une réponse favorable demeure conditionnée à cette analyse. Pour retrouver le cadre de ces démarches, consultez les conditions du prêt personnel présentées par Service-Public.fr.
Comment choisir entre rapidité et coût du crédit ?
Une offre rapide n’est pas nécessairement la moins coûteuse. Avant de signer, comparez la date à laquelle vous pourrez disposer des fonds, mais également le TAEG, le montant total à rembourser, les éventuels frais et le niveau des mensualités.
Le TAEG facilite la comparaison du coût de financements ; la mensualité permet de vérifier si le remboursement reste compatible avec vos revenus et vos charges. Il est préférable de demander uniquement le montant nécessaire à l’imprévu et de retenir une durée supportable, plutôt que de choisir un crédit sur le seul critère de vitesse.
Pour approfondir la comparaison, consultez les simulations et les conditions tarifaires des établissements envisagés en retenant le même montant et la même durée de remboursement. Comparez également le coût d’une éventuelle assurance facultative, qui s’ajoute aux échéances lorsqu’elle est souscrite. Pour comprendre la répartition des échéances dans le temps, le guide permettant de comprendre un tableau d’amortissement constitue un complément utile.
En cas de besoin d’argent urgent, commencez par identifier le montant exact à financer et la date à laquelle le paiement doit intervenir. Comparez ensuite les offres accessibles à votre situation, en demandant une date de versement précise et en vérifiant le coût total du crédit. Une réponse bancaire rapide peut faciliter la démarche, mais seul un financement accepté, adapté à votre budget et effectivement versé permet de faire face à l’imprévu.