Pour financer un investissement locatif en France, plusieurs banques méritent d’être consultées : BoursoBank, Crédit Agricole, Banque Populaire, SG et Crédit Mutuel. Aucune ne peut toutefois être désignée comme systématiquement la moins chère. Le meilleur financement dépend de votre dossier, du logement acheté, de votre apport et des conditions proposées. Pour choisir, commencez par vérifier que la banque accepte votre projet, puis comparez plusieurs offres sur une même durée, avec une attention particulière au TAEG et aux mensualités.
Quelles banques contacter pour un investissement locatif ?
Les établissements ne présentent pas tous les mêmes conditions de financement. Certains communiquent des critères précis, tandis que d’autres renvoient vers une étude personnalisée. Voici cinq pistes documentées pour commencer vos démarches.
| Banque | Financement ou service présenté | Point à vérifier |
|---|---|---|
| BoursoBank | Financement d’investissements locatifs résidentiels à usage d’habitation, sous réserve d’acceptation. Prêts à taux fixe sur 7 à 25 ans, à partir de 100 000 € d’acquisition. | Sans apport, durée limitée à 20 ans selon les conditions publiées. Plusieurs projets sont exclus, notamment les biens classés DPE G, les SCPI et la location meublée professionnelle. |
| Crédit Agricole | Présentation de solutions pouvant financer jusqu’à 100 % du prix du bien. | Les frais annexes restent à couvrir par apport dans la formule présentée. La banque recommande un apport de 10 à 20 % du projet, sans garantie d’octroi. |
| Banque Populaire | Prêts immobiliers pouvant financer un investissement locatif. | Les conditions dépendent de la Banque Populaire régionale sollicitée. |
| SG | L’investissement locatif figure parmi les projets finançables avec ses solutions immobilières. | Obtenir une proposition adaptée au projet, sans présumer du taux ni de l’accord. |
| Crédit Mutuel | Solutions de financement immobilier et accompagnement locatif AFEDIM dans certaines caisses participantes. | Vérifier la disponibilité du service et les conditions de financement auprès de la caisse concernée. |
Ce tableau présente des possibilités de financement, pas un classement des taux. Une banque peut proposer des conditions intéressantes pour un emprunteur et refuser un autre dossier.
Pour choisir les banques à consulter, commencez par identifier la nature du logement, son DPE et le mode d’acquisition envisagé. Écartez ensuite les projets incompatibles avec les critères publiés, notamment les biens DPE G ou la location meublée professionnelle chez BoursoBank. Vérifiez le montant minimal finançable et l’apport disponible : le Crédit Agricole présente notamment un financement pouvant couvrir le prix du bien, mais les frais annexes doivent être anticipés. Selon votre implantation, consultez la Banque Populaire régionale compétente, puis sollicitez également SG ou le Crédit Mutuel pour une étude adaptée. Si vous achetez via une SCI, confirmez d’abord que chaque établissement accepte d’examiner ce montage.
Quels taux servent réellement de repères en novembre 2026 ?
Le baromètre CAFPI de novembre 2026 publie les taux suivants pour ses dossiers financés, hors assurance emprunteur :
| Durée du crédit | Taux moyen CAFPI | Meilleur premier décile |
|---|---|---|
| 20 ans | 3,61 % | 3,25 % |
| 25 ans | 3,75 % | 3,45 % |
La colonne des meilleurs taux correspond au premier décile des dossiers financés selon la méthode CAFPI. Elle ne représente pas une offre accessible automatiquement à tous les investisseurs.
Autre indication : Meilleurtaux affiche, pour novembre 2026, des taux moyens négociés d’environ 3,70 % sur 20 ans et 3,80 % sur 25 ans, hors assurance.
Ces chiffres ne sont pas des taux spécifiquement accordés aux investissements locatifs. Ils proviennent de baromètres et de populations de dossiers propres à chaque intermédiaire. Ils permettent de situer une proposition dans le marché, mais pas de déterminer quelle banque finance le mieux votre achat.
Comment départager deux offres de crédit locatif ?
Le taux nominal constitue un premier indicateur, mais il ne suffit pas à identifier le prêt le moins coûteux. Le taux annuel effectif global (TAEG) intègre notamment les intérêts et les frais liés au crédit, dont les frais de dossier, de garantie et d’assurance lorsqu’ils sont obligatoires pour obtenir le financement aux conditions proposées.
Les explications de Service-Public sur le crédit immobilier permettent de comprendre les éléments entrant dans cette comparaison.
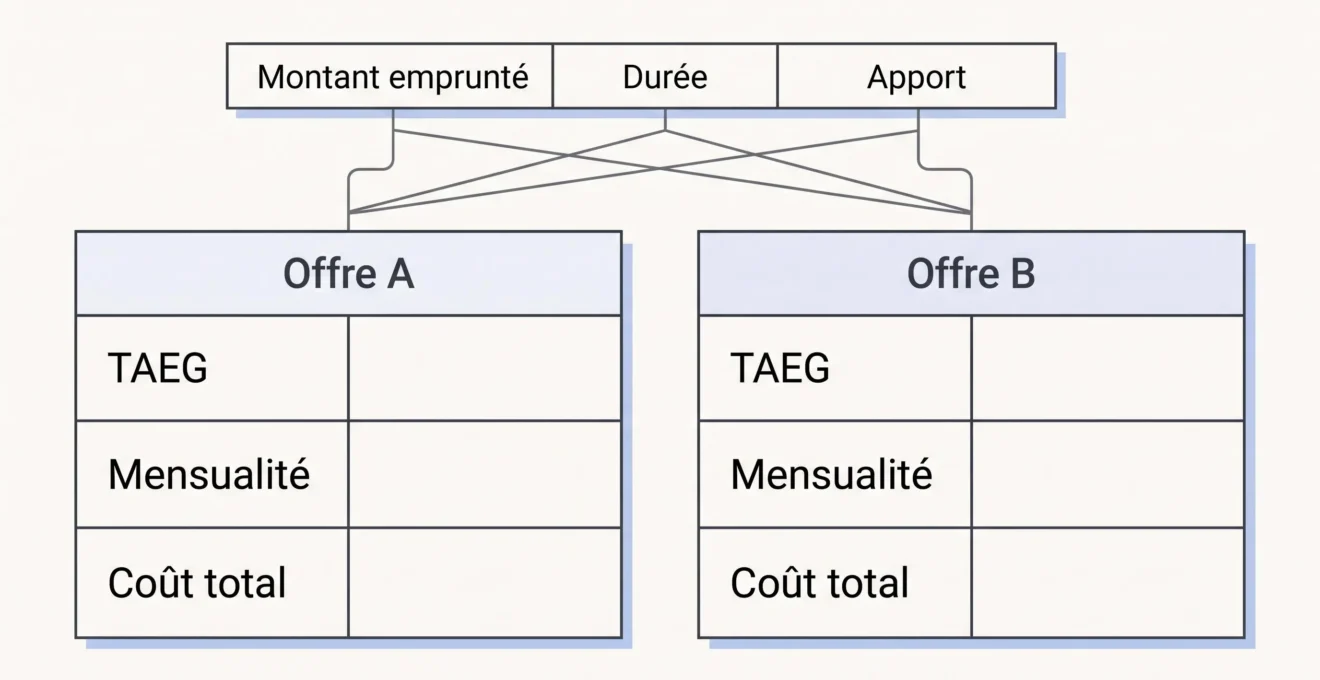
Pour mettre deux propositions en concurrence :
- Fixez les mêmes hypothèses : bien financé, montant emprunté, apport personnel, durée et date de simulation.
- Comparez les TAEG : vérifiez les garanties et les assurances incluses ainsi que les frais associés.
- Examinez les mensualités : une échéance plus faible peut préserver votre trésorerie, mais correspondre à une durée et à un coût total plus élevés.
- Regardez le coût total et les conditions contractuelles : notamment les modalités de remboursement anticipé et les possibilités d’adaptation des échéances.
À montant et durée identiques, un taux nominal inférieur réduit en principe les intérêts d’un prêt amortissable comparable ; l’écart entre la moyenne CAFPI et son premier décile illustre une variation des taux observés, pas une économie garantie pour votre dossier. Le TAEG et le coût total restent les repères pour comparer les frais associés. Il faut aussi vérifier que les mensualités restent supportables pendant une période sans loyer : un crédit moins coûteux ne rend pas nécessairement l’investissement rentable ou sa trésorerie suffisante.
Vous pouvez approfondir la méthode pour obtenir la meilleure offre de crédit immobilier, puis calculer le rendement d’un investissement immobilier en intégrant les dépenses propres au bien.
Comment les banques calculent-elles votre capacité d’emprunt ?
Obtenir un taux attractif ne suffit pas : la banque doit également considérer le financement comme compatible avec vos ressources et vos charges.
En France, le Haut Conseil de stabilité financière (HCSF) fixe en principe un taux d’effort maximal de 35 % et une durée de crédit maximale de 25 ans, avec une marge de flexibilité encadrée pour les établissements. Ces règles sont présentées dans les règles du HCSF sur les crédits immobiliers.
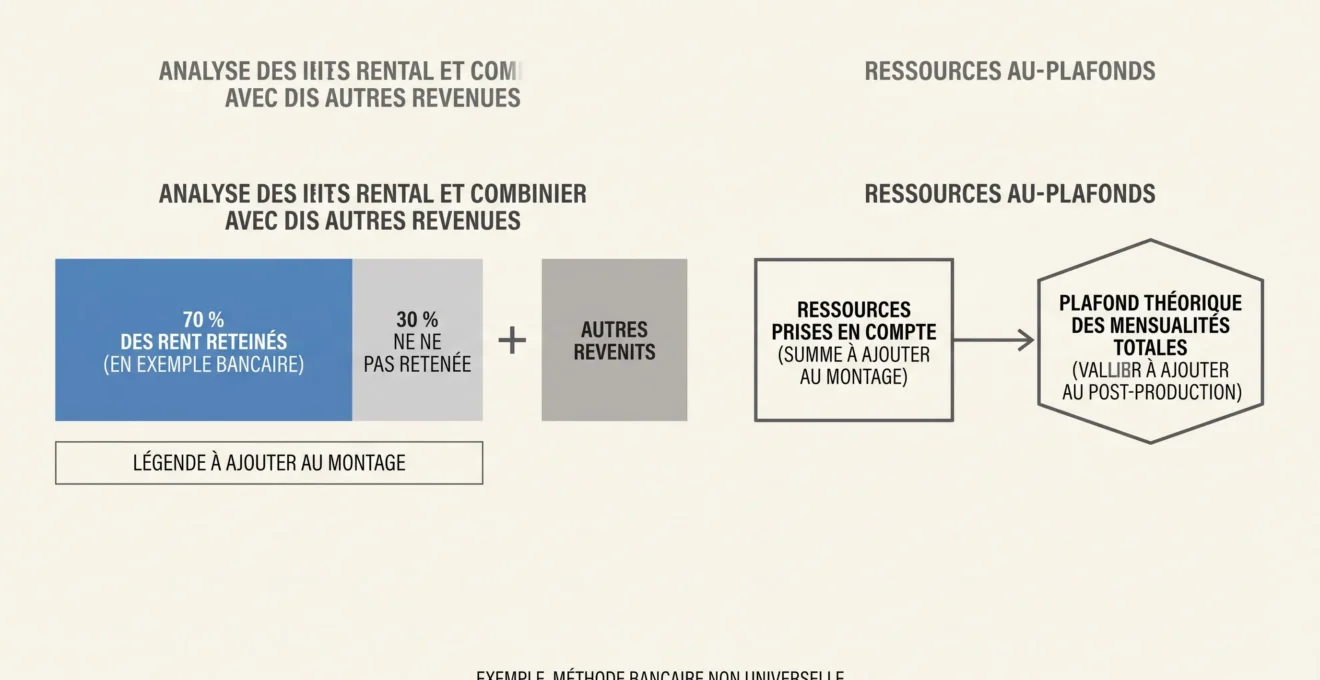
Pour un achat locatif, les loyers attendus peuvent entrer dans les revenus retenus par la banque. Ils peuvent cependant faire l’objet d’une décote destinée à tenir compte du risque locatif. Banque Populaire présente, par exemple, une méthode retenant 70 % des loyers. Ce pourcentage ne constitue pas une règle universelle imposée par le HCSF.
Exemple purement hypothétique : un emprunteur perçoit 3 000 € de revenus mensuels hors location et prévoit un loyer de 800 €. Supposons que la banque retienne 70 % de ce loyer.
- Part de loyer retenue : 800 € × 70 % = 560 €.
- Ressources prises en compte : 3 000 € + 560 € = 3 560 € par mois.
- 35 % de ces ressources : 3 560 € × 35 % = 1 246 € par mois.
Les 1 246 € représentent ici un plafond théorique pour l’ensemble des charges mensuelles d’emprunt prises en compte, y compris l’assurance emprunteur et les échéances des crédits déjà contractés. Ce n’est donc pas une mensualité automatiquement disponible pour le nouvel investissement : la marge restante dépend des engagements existants et de l’examen du dossier par la banque.
La FAQ officielle du HCSF exclut la méthode dite différentielle consistant à soustraire directement le loyer attendu de la mensualité du nouveau prêt pour calculer le taux d’effort. La banque examine donc les ressources et les charges de crédit selon les règles applicables, sans considérer automatiquement que le locataire rembourse l’emprunt à votre place.
Quel dossier préparer pour obtenir des propositions comparables ?
Un dossier cohérent facilite l’examen de votre projet. Selon les établissements et la situation, vous pouvez notamment préparer :
- Vos justificatifs de revenus, de charges et de crédits en cours.
- Le prix du logement, la promesse ou le compromis de vente lorsque disponible.
- Une estimation réaliste du loyer envisageable.
- Le DPE et les autres diagnostics disponibles.
- Les devis de travaux éventuels.
- Le montant de votre apport et une estimation des frais liés à l’acquisition.
Ces éléments correspondent notamment à des pièces évoquées par le Crédit Mutuel pour un investissement locatif dans l’ancien. Ils ne constituent pas une liste réglementaire exhaustive applicable à toutes les banques.
Prévoyez également une réserve permettant d’assumer les mensualités en cas de vacance locative ou de loyers impayés. Vous pourrez ensuite solliciter plusieurs établissements sur les mêmes hypothèses pour obtenir des propositions réellement comparables.
Et si vous investissez via une SCI ?
Le financement d’un bien acquis par une société civile immobilière nécessite un examen spécifique. Il ne faut pas supposer que les conditions annoncées pour un emprunteur particulier s’appliquent automatiquement à une SCI.
La FAQ officielle du HCSF précise que les prêts accordés aux SCI entrant dans le champ de sa décision sont couverts par les règles d’octroi. Elle indique également que le taux d’effort d’une SCI n’est généralement pas calculable, ce qui conduit a priori à traiter ces prêts dans la marge de flexibilité prévue par le dispositif.
Cette particularité réglementaire ne signifie pas qu’une banque accepte automatiquement toutes les SCI. Avant de comparer les taux, demandez à chaque établissement s’il étudie votre structure juridique et à quelles conditions.
Si vous envisagez ce montage, les démarches pour constituer une SCI familiale constituent un sujet distinct de la négociation du financement.
Pour choisir votre banque, éliminez d’abord les offres incompatibles avec votre bien ou votre structure d’acquisition. Faites ensuite établir plusieurs propositions sur des paramètres identiques, comparez leurs TAEG et leur coût total, puis vérifiez que les mensualités restent supportables même en l’absence temporaire de loyers. La meilleure offre n’est pas simplement celle qui affiche le taux nominal le plus bas : c’est celle dont les conditions sont adaptées à votre projet et à votre capacité de remboursement.